



Egy hirtelen szükségessé váló fogászati kezelés, magánorvosi vizsgálat vagy hosszabb gyógyulással járó betegség jelentős kiadást okozhat, ráadásul ezekre sokszor kevés időnk marad felkészülni. A Cofidis Bank jól tudja, hogy a rendszeresen képzett pénzügyi tartalék nagyobb mozgásteret adhat az ilyen helyzetekben; már kisebb összegek következetes félretételével is sokat tehetünk azért, hogy egy váratlan egészségügyi költség kevésbé terhelje meg a családi költségvetést.
Egészségügyi kiadások bármikor felmerülhetnek
A havi költségvetés összeállításakor általában a rendszeresen jelentkező tételekkel számolunk. A lakhatás, az élelmiszer, a közlekedés és a számlák összege többé-kevésbé előre tervezhető, egy egészségügyi probléma költsége azonban gyakran váratlanul jelentkezik.
Még egy kisebb beavatkozás is járhat többféle kiadással. Az orvosi ellátás mellett szükség lehet gyógyszerekre, gyógyászati segédeszközökre vagy kontrollvizsgálatokra, egy hosszabb felépülés során pedig azzal is számolnunk kell, hogy átmenetileg csökkenhet a jövedelmünk is. Éppen ezért célszerű a pénzügyi terveinkben külön helyet biztosítani az előre nem látható helyzeteknek.
Határozzuk meg, mekkora tartalék adna biztonságot
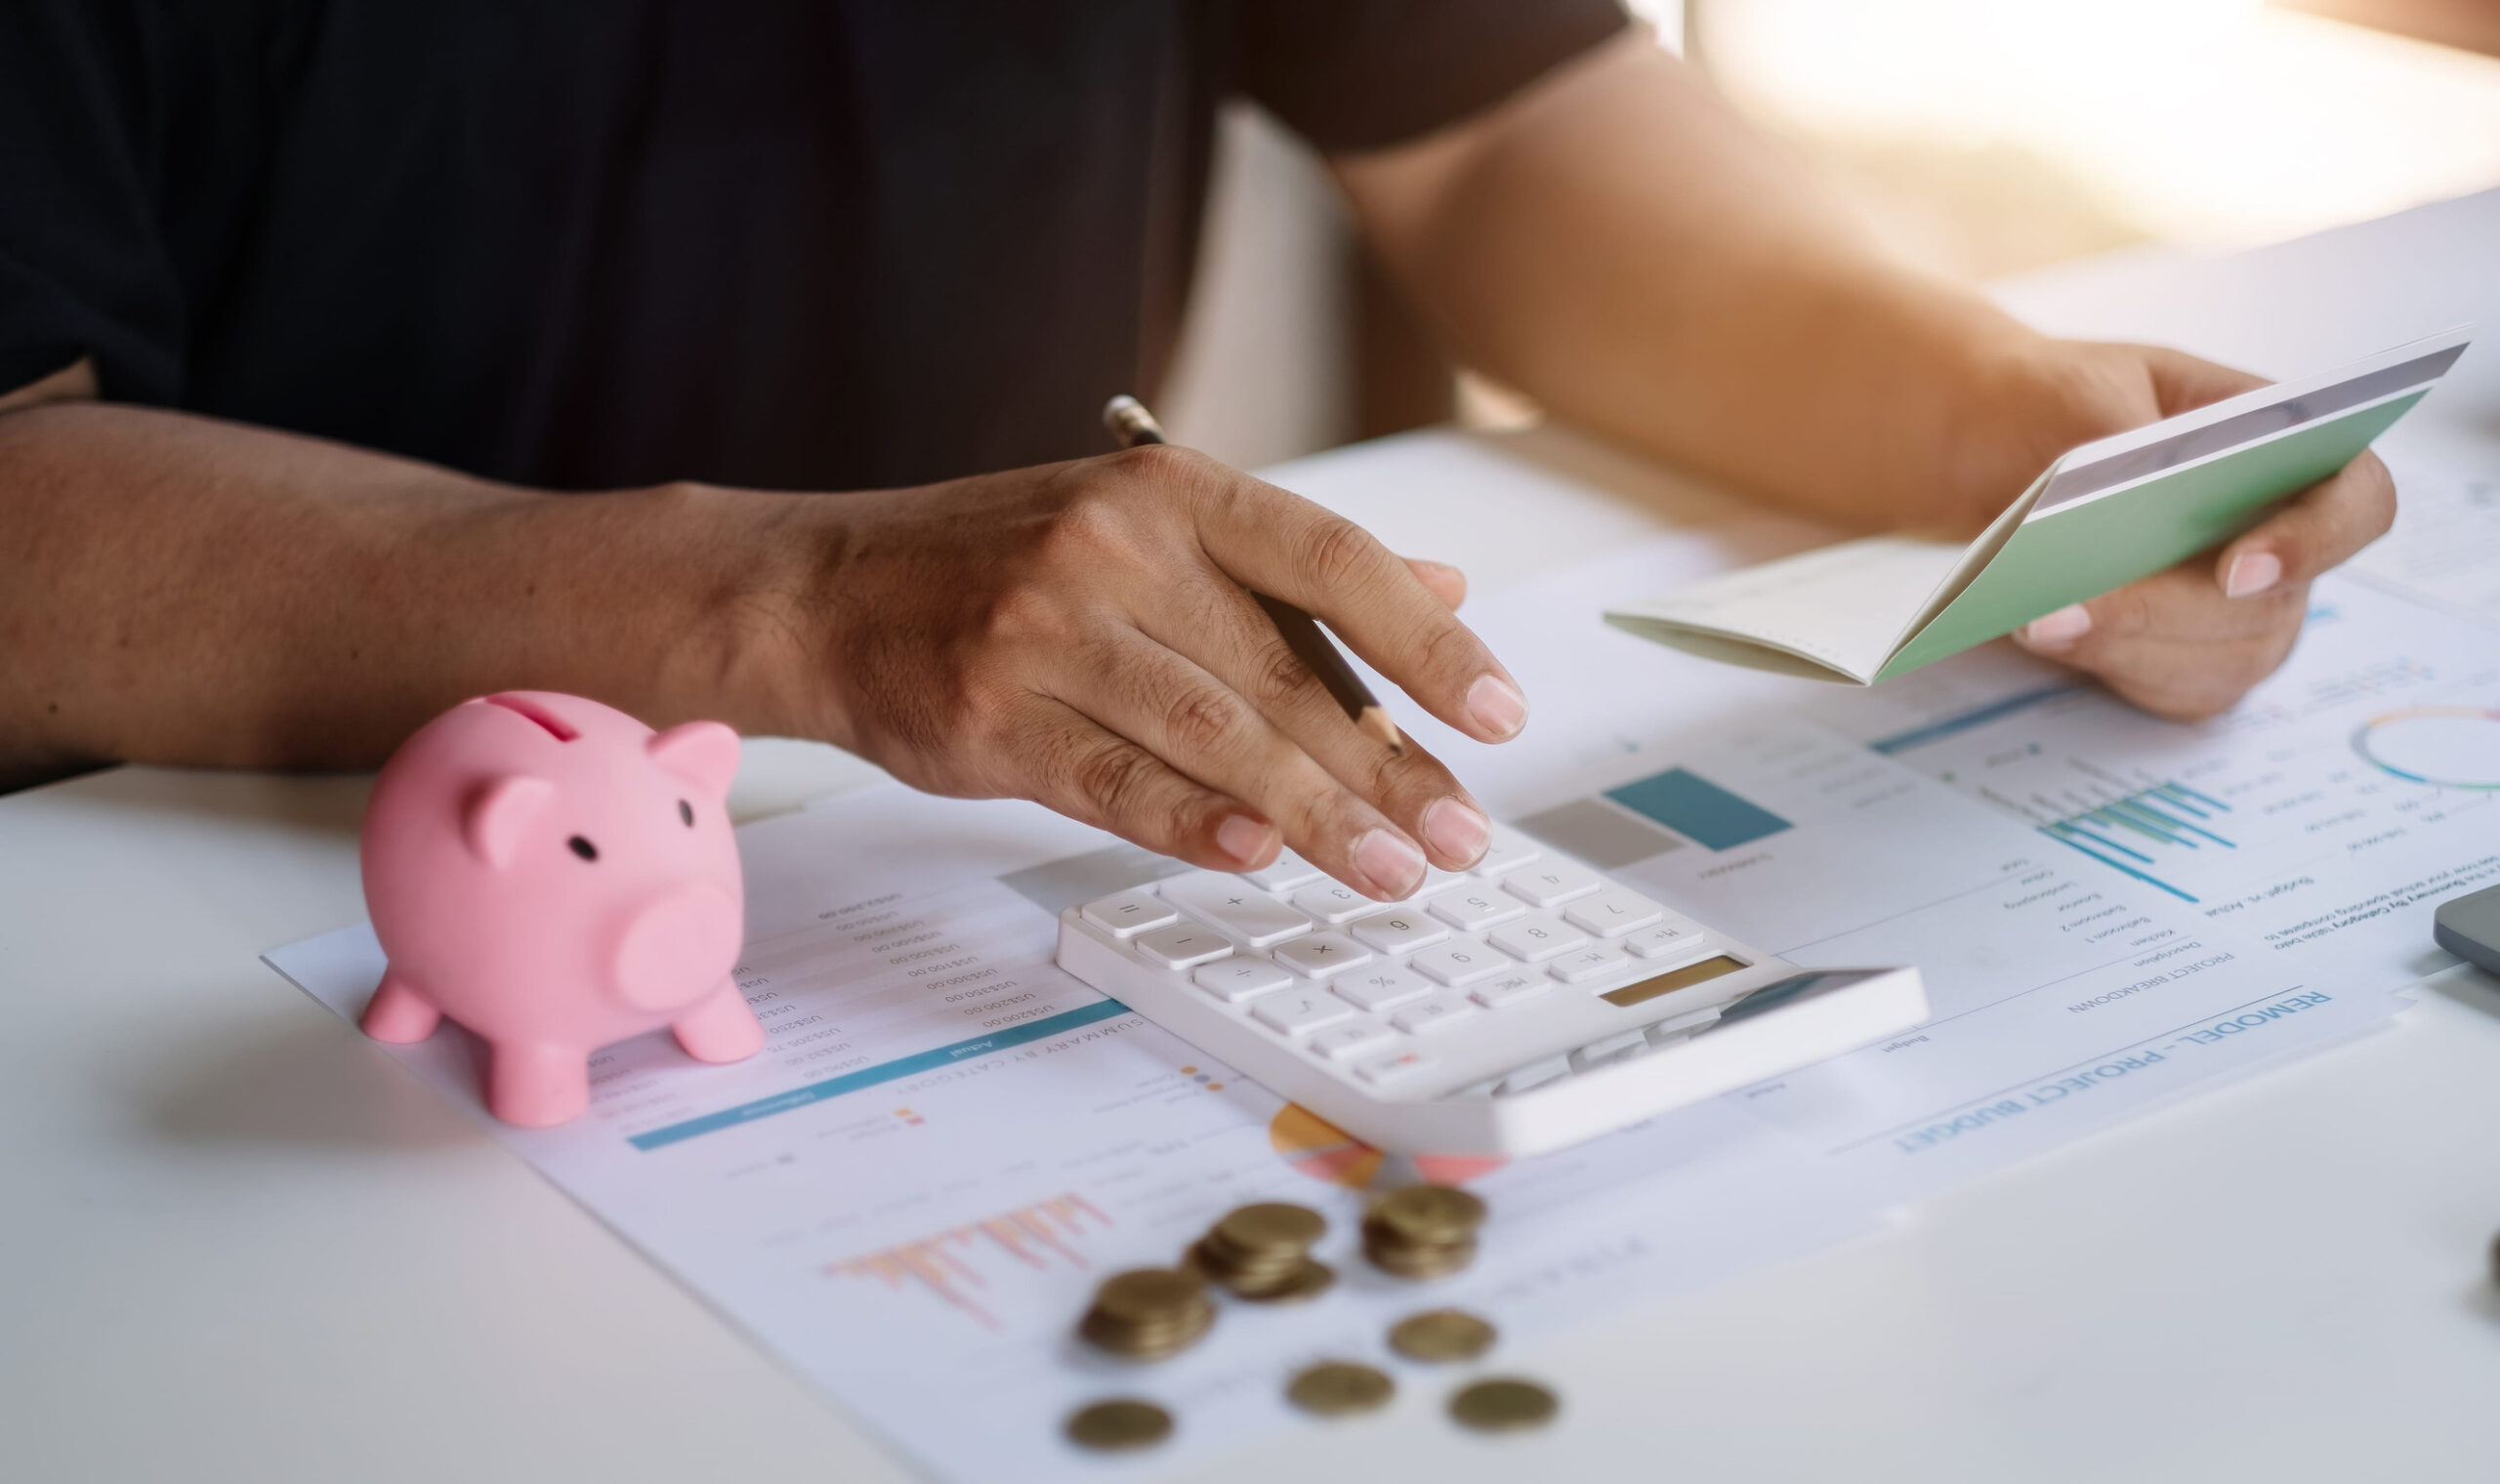
A megfelelő vésztartalék nagysága minden háztartásban eltérő. Befolyásolja a havi kiadások összege, a jövedelem kiszámíthatósága és az is, hány ember megélhetéséről kell gondoskodnunk. Első lépésként nézzük meg, mennyibe kerül egy átlagos hónap, majd határozzunk meg egy reálisan elérhető célt.
Ha jelenleg nincs félretett pénzünk, kisebb összeggel is elkezdhetjük a tartalékképzést; ezt később, amikor a költségvetésünk engedi, tovább növelhetjük.
Az alkalmi pluszbevételek szintén gyorsíthatják a tartalékképzést. Egy jutalom vagy más egyszeri bevétel egy részét már annak megérkezésekor elkülöníthetjük erre a célra; ezzel akár több havi rendszeres megtakarításnak megfelelő összeggel is növelhetjük a biztonsági keretet.
Olyan helyet válasszunk, ahol szükség esetén hozzáférünk a pénzhez
Egy egészségügyi vésztartaléknál különösen fontos a hozzáférhetőség, hiszen előfordulhat, hogy rövid időn belül szükségünk lesz az összeg egy részére. Egy megtakarítási számla lehetőséget adhat arra, hogy elkülönítsük a tartalékot a mindennapi költésekre használt pénztől, miközben az összeg kamatozhat is.
A Cofidis Bank által kínált megtakarítási számla a rövidebb távon elérhető vésztartalék tárolására is alkalmas lehet, de a konstrukció kiválasztása előtt nézzük át a kamatfeltételeket, az esetleges költségeket, valamint azt is, milyen gyorsan és milyen feltételekkel férhetünk hozzá a pénzünkhöz.
Gondoljunk a jövedelemkiesés lehetőségére is
Egy betegség pénzügyi következményei túlmutathatnak a kezelések közvetlen költségein. Hosszabb keresőképtelenség esetén a megszokott bevételünk is csökkenhet, miközben a lakhatással, élelmiszerrel és egyéb alapvető szükségletekkel kapcsolatos kiadások továbbra is jelentkeznek.
A vésztartalék összegének meghatározásakor ezért célszerű azt is átgondolni, meddig tudnánk fedezni a legfontosabb kiadásainkat alacsonyabb bevétel mellett. Már néhány havi alapvető költségnek megfelelő összeg is jelentős mozgásteret teremthet egy nehezebb időszakban.
A pénzügyi tartalék nyugodtabb helyzetet teremthet
Egy váratlan egészségügyi probléma pontos időpontját és költségét nem tudjuk előre megjósolni, a pénzügyi felkészülést azonban bármikor elkezdhetjük. A rendszeres félretétel, a vésztartalék fokozatos felépítése és a könnyen hozzáférhető megtakarítás együtt nagyobb mozgásteret biztosíthat. A Cofidis Bank tapasztalatai szerint már kisebb, következetesen megtakarított összegekkel is érdemes elindulni, hiszen idővel olyan tartalékot teremthetünk, amely valódi segítséget jelenthet egy váratlan helyzetben.